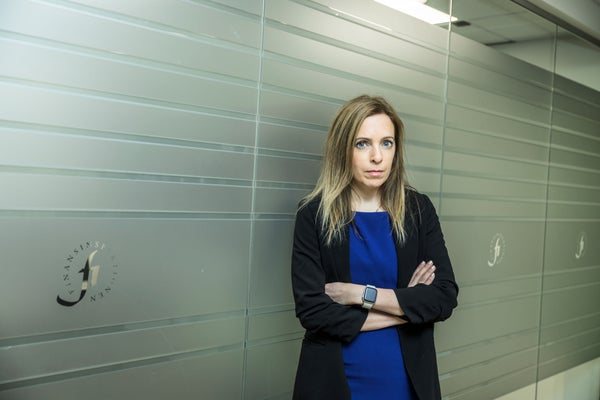
Att teckna försäkringar handlar inte bara om att ha ett skydd på plats, utan också om att regelbundet se över vad man betalar för. Det är budskapet från Moa Langemark på Finansinspektionen, som menar att den som inte varit en trogen kund bör överväga att byta försäkringsbolag. Lojalitet premieras sällan i prissättningen, och den som länge behållit samma försäkring utan att jämföra kan ofta betala mer än nödvändigt för motsvarande skydd.
Grundprincipen, enligt Langemark, är att man bör försäkra det man inte har råd att förlora. Det innebär att prioritera de försäkringar som skyddar mot stora, oväntade ekonomiska förluster, exempelvis en hemförsäkring som täcker bostad och lösöre eller en försäkring som ersätter inkomst vid sjukdom. Mindre risker som man själv klarar av att bära ekonomiskt behöver inte nödvändigtvis försäkras till varje pris.
Att byta försäkring är ofta enklare än många tror. Konsumenter kan jämföra olika bolags villkor och premier, och det är viktigt att läsa vad som faktiskt ingår i skyddet, till exempel självrisker, ersättningsbelopp och undantag. Ett lågt pris säger inte alltid att skyddet är bra, och ett högt pris behöver inte betyda att försäkringen är bättre. Det är skillnaden i innehåll som avgör vad man får när det verkligen behövs.
Den som väljer att byta bör också vara uppmärksam på när den befintliga försäkringen löper ut eller när den kan sägas upp, så att man inte hamnar utan skydd under övergången. Att göra en genomgång av sina försäkringar en gång om året kan vara ett enkelt sätt att hålla koll på både kostnader och täckning, särskilt när livssituationen förändras, till exempel vid flytt, nytt jobb eller familjeökning.
2